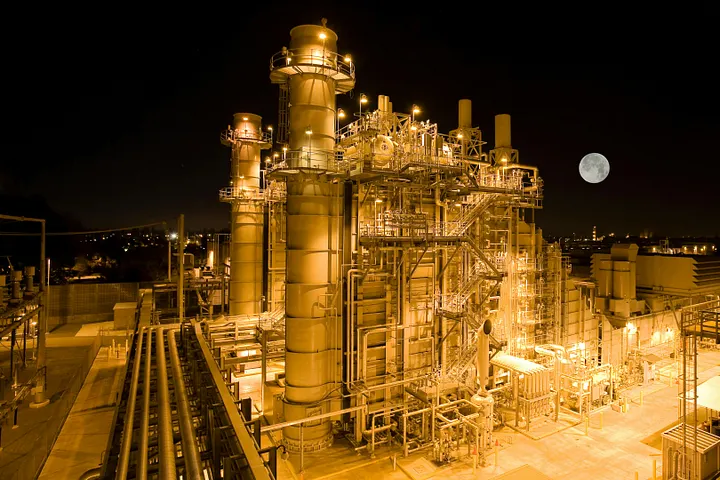
Після кількох років енергетичних криз, політичних декларацій і гучних обіцянок світ входить у фазу, де ключовим чинником стає інфраструктура. 2026 рік — це не символічна дата енергопереходу, а рік, коли низка великих проєктів переходить від планування до повноцінної експлуатації, закладаючи нову логіку глобального енергетичного балансу на десятиліття вперед.
Енергетичні мегапроєкти — LNG-термінали, міжрегіональні мережі, масштабні проєкти ВДЕ, системи накопичення та нові ядерні рішення — формують не лише структуру виробництва енергії, а й географію впливу. Саме вони визначають, які країни матимуть стабільний доступ до ресурсів, а які залишатимуться залежними від зовнішніх рішень.
Атомна енергетика: 2026 як точка повернення ядерної генерації
Після більш ніж десятиріччя стагнації та політичної обережності атомна енергетика знову виходить у центр глобальної енергетичної архітектури. 2026 рік у галузі сприймається як період, коли найбільша за останні десятиліття кількість нових ядерних потужностей або виходить на робочі режими, або проходить завершальні етапи введення в експлуатацію.
Йдеться не про абстрактний «ядерний ренесанс», а про конкретні інфраструктурні рішення. У різних регіонах — від Азії до Східної Європи та Близького Сходу — добудовуються або запускаються великі енергоблоки, а також з’являються перші комерційні проєкти малих модульних реакторів (SMR). У сукупності це формує нову хвилю ядерної генерації з чіткою прагматичною метою: забезпечити стабільне, прогнозоване й політично контрольоване джерело електроенергії.
Показовим прикладом є атомна електростанція «Аккую» в Туреччині. Це перша АЕС країни, і її будівництво входить у критичну фазу в середині десятиліття. Проєкт має не лише енергетичне, а й стратегічне значення, оскільки створює довгострокову модель базової генерації для держави, яка швидко зростає та прагне зменшити залежність від імпорту газу.
Інший важливий приклад — масштабна програма Китаю з будівництва нових реакторів, зокрема блоків типу Hualong One, які поетапно вводяться в експлуатацію у 2025–2027 роках. У цьому випадку атомна енергетика використовується і як інструмент внутрішньої стабільності енергосистеми, і як технологічна платформа для експорту, що змінює глобальний баланс у ядерному секторі.
Причини повернення атомної енергетики є системними. По-перше, відновлювана енергетика, попри швидке зростання, не здатна самостійно гарантувати стабільність енергосистеми без масштабних і дорогих рішень зі зберігання. По-друге, газ, навіть у формі LNG, залишається вразливим до геополітичних ризиків і цінових коливань. У таких умовах атомна енергетика знову розглядається як інструмент довгострокової енергетичної безпеки, а не як ідеологічний компроміс.
Важливо, що більшість нових ядерних проєктів, розрахованих на завершення до 2026 року, реалізуються у країнах, де енергетика сприймається як критична інфраструктура з довгими державними гарантіями, а не як суто ринковий сегмент. Китай, Індія, держави Перської затоки та частина Європи роблять ставку на атом не як на «зелену альтернативу», а як на базову інфраструктуру, здатну працювати десятиліттями незалежно від погоди та зовнішніх постачальників.
Отже, 2026 рік може бути не роком тріумфу атомної енергетики в публічних дискусіях, а роком її тихого, але остаточного повернення в стратегічне планування. Ядерні мегапроєкти сформують основу нової стабільності та водночас окреслять нові лінії глобального енергетичного впливу.
Переформатування глобальних газових потоків і LNG
Попри активні дискусії про декарбонізацію, газ залишатиметься важливим елементом глобального енергетичного балансу у 2026 році. Причина проста: значна частина нової LNG-інфраструктури, запущеної після 2022 року, виходитиме на повну або близьку до повної потужність у 2025–2027 роках. Це означає не тимчасову стабілізацію ринку, а структурну зміну напрямків постачання.
У центрі цих змін — нові LNG-проєкти у США, Катарі та низці африканських країн. Вони не лише збільшують глобальну пропозицію, а й остаточно зміщують акцент із трубопровідної логіки на більш гнучку модель морської торгівлі газом. У результаті традиційні енергетичні маршрути втрачають домінування, а контроль переходить до тих, хто володіє експортною та регазифікаційною інфраструктурою.
Для Європи 2026 рік стане моментом закріплення цієї нової реальності. Після екстреного розгортання LNG-терміналів у 2022–2024 роках регіон переходить від антикризових рішень до системного управління потоками газу. LNG перестає бути «інструментом на випадок кризи» й стає основою енергетичної безпеки — за вищої ціни та з вищими вимогами до координації між країнами.
Водночас газ залишається ключовим ресурсом балансування для енергосистем із високою часткою ВДЕ. Навіть за оптимістичних сценаріїв розвитку накопичення енергії газові електростанції залишаться основним інструментом компенсації нестабільності сонячної та вітрової генерації. Це робить газ не альтернативою атомній енергетиці, а її функціональним доповненням.
Серед газових мегапроєктів, що формують нову конфігурацію ринку у 2026 році, виділяються два приклади.
Перший — розширення катарського газового родовища North Field, фактично найбільшого LNG-проєкту у світі. Поетапне введення нових потужностей закріплює роль Катару як довгострокового й передбачуваного постачальника LNG для Європи та Азії. На відміну від кризових поставок, цей проєкт базується на довгострокових контрактах, що робить його елементом структурної стабільності, а не тимчасового балансування.
Другий приклад — Golden Pass LNG у США, який виходить на критичний етап запуску в середині десятиліття. Значення цього проєкту полягає не лише в масштабі, а й у трансформації ролі США на газовому ринку: країна поступово переходить від «аварійного постачальника» до системного експортера LNG, здатного гнучко перерозподіляти потоки між Європою та Азією залежно від попиту.
Ключова відмінність газових мегапроєктів від ядерних — у природі контролю. Якщо атомна енергетика забезпечує довгострокову внутрішню стабільність, то LNG формує нову карту взаємозалежностей між експортерами, транзитними хабами та споживачами. Саме ця мережа зв’язків визначатиме енергетичну політику багатьох держав у другій половині десятиліття.
Відновлювана енергетика: масштаби зростають, але роль стає більш прикладною
Сонячні та вітрові проєкти дедалі частіше інтегруються у системи, де стабільність забезпечується атомною та газовою генерацією, а не навпаки. Це змінює роль ВДЕ: від ідеологічного символу енергопереходу до інструмента оптимізації енергетичного балансу.
Найбільші мегапроєкти у сфері ВДЕ зосереджені в регіонах із доступом до дешевого капіталу та централізованого планування. Близький Схід, Китай і Австралія реалізують масштабні сонячні та вітрові кластери, орієнтовані не лише на внутрішнє споживання, а й на експорт енергоємної продукції або синтетичних палив. У таких моделях ВДЕ є частиною промислової стратегії, а не окремим сектором.
Показовий приклад нової логіки — сонячний парк Al Dhafra Solar PV в ОАЕ. Це один із найбільших у світі проєктів сонячної генерації, який будується в межах централізованої енергетичної стратегії держави. Його ключова особливість — не лише масштаб, а інтеграція з державно контрольованою мережею та довгостроковими контрактами. У цій моделі ВДЕ не замінює базову генерацію, а працює поруч із атомною та газовою енергетикою, знижуючи загальну вартість енергетичного балансу без втрати стабільності.
Водночас ключовим обмеженням для ВДЕ у 2026 році залишається проблема накопичення та мережевої інфраструктури. Навіть за рекордних інвестицій у батарейні системи обсяги зберігання не встигають за темпами зростання генерації. Це означає: без підтримки газових або ядерних потужностей ВДЕ не може гарантувати безперервність постачання, особливо у великих промислових економіках.
Показово, що країни з високою часткою ВДЕ дедалі частіше переглядають підходи до резервних потужностей. Газові станції та атомні блоки повертаються у стратегічне планування як необхідні елементи стабільності, а не як тимчасові компроміси. Отже, у 2026 році ВДЕ остаточно вбудовується у ієрархічну модель, де вона доповнює базову генерацію, але не замінює її.
У підсумку відновлювана енергетика залишається важливою складовою глобального енергобалансу, проте її вплив на зміну світової енергетичної карти визначається не кількістю встановлених мегават, а здатністю інтегруватися в системи управління, накопичення та транскордонну координацію.
Україна: між обмеженнями війни та стратегічними можливостями
Для України 2026 рік розгортатиметься в принципово інших умовах, ніж для більшості учасників глобального енергоринку. Повномасштабна війна суттєво обмежує можливість великих інфраструктурних проєктів, підвищує інвестиційні ризики та змушує фокусуватися на короткостроковій стабільності енергосистеми. Водночас ці умови формують унікальну стартову позицію для повоєнного відновлення.
У ядерній енергетиці Україна вже має сильну перевагу: наявну інфраструктуру базової генерації, кадрову експертизу та інтеграцію з європейською енергосистемою. У середньостроковій перспективі це відкриває можливості як для модернізації чинних потужностей, так і для участі в нових ядерних проєктах, включно з малими модульними реакторами. За умови стабілізації безпекової ситуації атомна енергетика може залишатися ключовим елементом енергетичної автономії країни.
Газовий сектор для України також є багатовимірним. З одного боку, війна суттєво обмежує інвестиції у видобуток і нову інфраструктуру. З іншого — географічне положення, підземні газові сховища та досвід транскордонних потоків зберігають потенціал для ролі України в європейській газовій системі.
Відновлювана енергетика в Україні у воєнних умовах є найскладнішим сегментом. Значна частина інфраструктури знаходиться в зонах підвищеного ризику, а інвестиційні горизонти суттєво скорочені. Однак після завершення активної фази війни ВДЕ може стати одним із драйверів швидкого відновлення — через децентралізовані проєкти, локальні мережі та інтеграцію з європейськими ринками електроенергії.
Для України ключове питання полягає не у виборі між атомною, газовою чи відновлюваною енергетикою, а в здатності сформувати узгоджену модель розвитку, яка поєднує базову генерацію, гнучкість і інтеграцію з ЄС. Війна ускладнює цей процес, але водночас робить його неминучим: без стратегічних енергетичних рішень повоєнне відновлення ризикує залишитися фрагментованим.
Висновок
2026 рік не є переламною точкою енергопереходу в класичному розумінні. Натомість він фіксує результати рішень, ухвалених роками раніше, та закріплює нову глобальну конфігурацію. Атомна енергетика повертається як основа стабільності, газ і LNG формують нову географію взаємозалежностей, а відновлювана генерація інтегрується в систему як велика, але структурно залежна складова.
Ключовим фактором стає не технологія сама по собі, а контроль над інфраструктурою — генерацією, мережами, накопиченням і транскордонними потоками. Саме ці елементи визначатимуть, які держави досягнуть довгострокової енергетичної стійкості, а які залишаться вразливими до зовнішніх рішень.
Енергетичні мегапроєкти 2026 року не змінюють світ за одну ніч, але вони встановлюють правила на наступні десятиліття.